
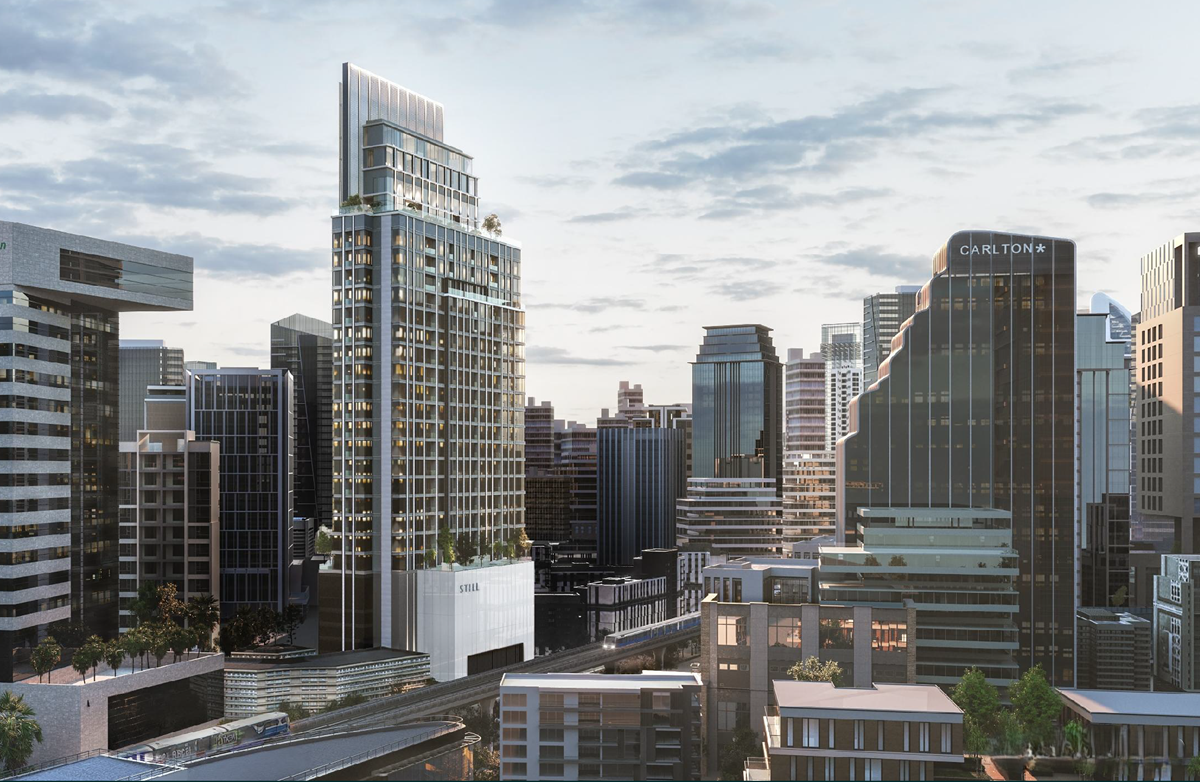
ตลาดอสังหาริมทรัพย์ระดับลักซ์ชัวรี่และซูเปอร์ลักซ์ชัวรี่ของไทยกำลังเผชิญโจทย์ที่น่าสนใจ เมื่อจำนวนโครงการบ้านที่เปิดขายเพิ่มขึ้นหลายเท่าตัวจากช่วงก่อนโควิด แต่จำนวนยูนิตที่ขายได้กลับเติบโตเร็วกว่าการเพิ่มขึ้นของซัพพลาย สะท้อนว่าตลาดที่อยู่อาศัยระดับบนยังมีความต้องการซื้อรองรับ อย่างไรก็ตาม การเติบโตดังกล่าวไม่ได้หมายความว่าทุกทำเลและทุกระดับราคาจะขายได้ดีเท่ากัน โดยเฉพาะเมื่อผู้พัฒนาอสังหาริมทรัพย์เริ่มกลับมาเปิดตัวโครงการใหม่ ทั้งในกรุงเทพฯ ภูเก็ต และพัทยา
ข้อมูลจาก CBRE Research ที่นำเสนอในงาน CBRE Elite Living 2026 ระบุว่า ณ ครึ่งแรกของปี 2569 ซัพพลายบ้านระดับลักซ์ชัวรี่ขึ้นไปเพิ่มขึ้น 315% เมื่อเทียบกับช่วงเดียวกันของปี 2562 ขณะที่จำนวนยูนิตที่ขายได้ (Units Sold) เติบโต 368% และอัตราการขายรวมอยู่ที่ 62%
ตัวเลขดังกล่าวชี้ให้เห็นว่าจำนวนยูนิตที่ขายได้ขยายตัวเร็วกว่าการเพิ่มขึ้นของซัพพลายเมื่อเทียบกับช่วงก่อนโควิด แต่การเติบโตของจำนวนยูนิตที่ขายได้ไม่ใช่การเติบโตของมูลค่ายอดขาย และไม่ได้หมายความว่ารายได้ของผู้พัฒนาจะเพิ่มขึ้นในอัตราเดียวกัน เพราะราคาของอสังหาริมทรัพย์แต่ละโครงการแตกต่างกัน
บ้านได้แรงหนุนก่อน คอนโดฯ ฟื้นตัวตาม
อาทิตยา เกษมลาวัณย์ หัวหน้าแผนกซื้อขายโครงการที่พักอาศัย ซีบีอาร์อี ประเทศไทย อธิบายว่า ในช่วงโควิดตลาดบ้านและคอนโดมิเนียมระดับบนมีทิศทางต่างกัน ตลาดบ้านได้รับแรงหนุนจากความต้องการพื้นที่อยู่อาศัยและคุณภาพชีวิตที่เพิ่มขึ้น ขณะที่ตลาดคอนโดมิเนียมระดับบนได้รับผลกระทบจากการชะลอตัวของผู้ซื้อชาวต่างชาติ ซึ่งเป็นหนึ่งในฐานลูกค้าสำคัญ
ตลาดเริ่มฟื้นตัวตั้งแต่ปี 2566 โดยข้อมูลที่ CBRE นำเสนอระบุว่า คอนโดมิเนียมระดับลักซ์ชัวรี่และซูเปอร์ลักซ์ชัวรี่ที่ก่อสร้างแล้วเสร็จมีอัตราการขายเฉลี่ย 93% ส่วนโครงการที่อยู่ระหว่างก่อสร้างมีอัตราการขายเฉลี่ย 84% ตัวเลขนี้สะท้อนว่าความต้องการซื้อยังมีอยู่ในตลาดระดับบน โดยมีทั้งลูกค้าชาวไทยและชาวต่างชาติเป็นแรงสนับสนุน
สำหรับกรุงเทพฯ สัญญาณที่น่าจับตาคือการกลับมาของโครงการซูเปอร์ลักซ์ชัวรี่ในทำเลใจกลางเมือง โดยเฉพาะย่านเซ็นทรัลลุมพินีและสุขุมวิท ซึ่งเริ่มมีทั้งโครงการที่เปิดตัวแล้วและโครงการที่อยู่ระหว่างเตรียมความพร้อม
อาทิตยาระบุว่า ตลาดกำลังเห็นการกลับมาของโครงการระดับบน ทั้งโครงการที่ไม่มีแบรนด์ร่วมและ Branded Residence หรือที่อยู่อาศัยที่ใช้ชื่อและมาตรฐานของแบรนด์เข้ามาเป็นส่วนหนึ่งของการพัฒนา การกลับมาของโครงการเหล่านี้มีความหมายมากกว่าการเพิ่มตัวเลือกให้ผู้ซื้อ เพราะสะท้อนการประเมินของผู้พัฒนาว่าตลาดระดับบนมีโอกาสรองรับสินค้าใหม่ หลังจากช่วงก่อนหน้าที่การเปิดตัวโครงการมีจำนวนจำกัด
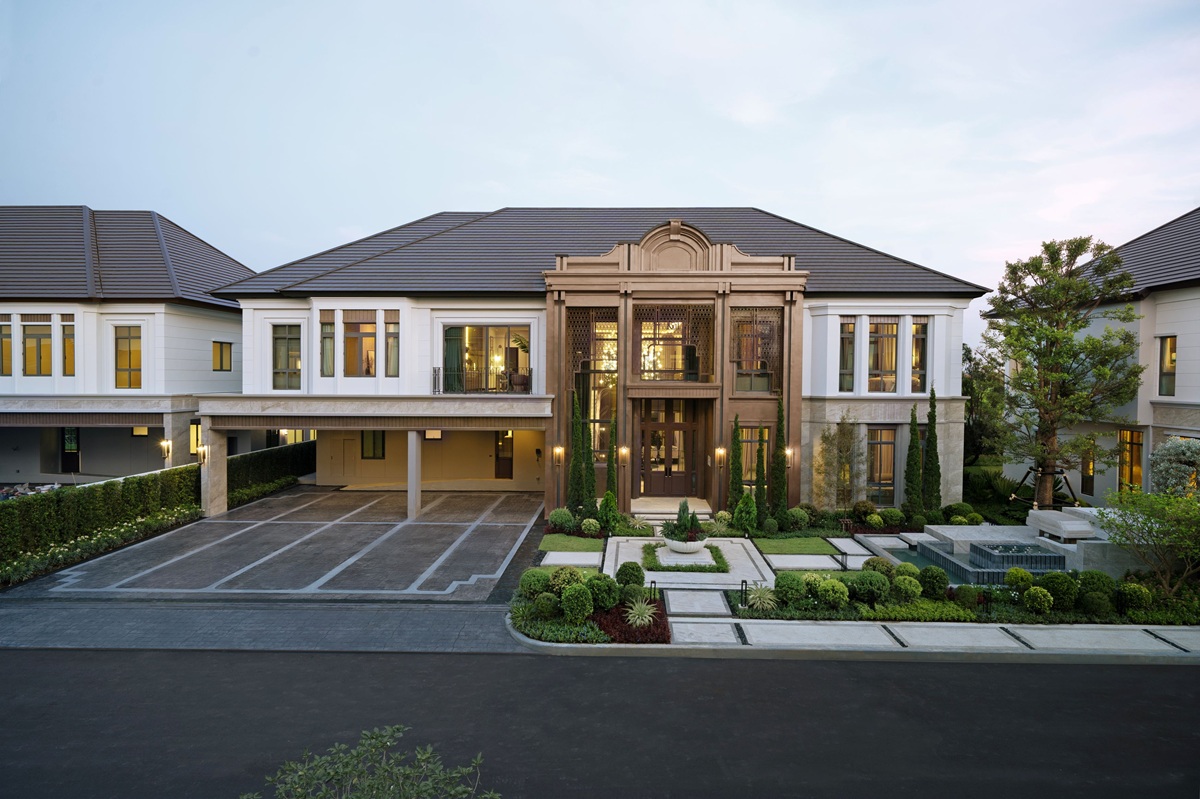
6 ปัจจัยหนุนตลาดบน แต่กำลังซื้อไม่ได้ไร้ขีดจำกัด
CBRE ประเมินว่าตลาดอสังหาริมทรัพย์ระดับบนของไทยมีปัจจัยสนับสนุนหลายด้าน ตั้งแต่ข้อจำกัดของซัพพลายในทำเลสำคัญ ไปจนถึงฐานผู้ซื้อที่หลากหลายและระดับราคาที่แข่งขันได้เมื่อเทียบกับเมืองใหญ่ในต่างประเทศ
ประการแรก ซัพพลายในบางทำเลมีข้อจำกัด โดยเฉพาะพื้นที่ใจกลางกรุงเทพฯ ซึ่งที่ดินสำหรับพัฒนาโครงการระดับบนมีจำนวนจำกัด ขณะที่ผู้ซื้อยังต้องการที่อยู่อาศัยในทำเลที่เดินทางสะดวกและอยู่ใกล้แหล่งธุรกิจ
ประการที่สอง ฐานผู้ซื้อไม่ได้จำกัดอยู่เฉพาะคนไทย แต่รวมถึงชาวต่างชาติหลายสัญชาติ ทำให้ตลาดมีช่องทางเข้าถึงกำลังซื้อจากหลายประเทศ
ประการที่สาม ผู้ซื้อระดับบนบางส่วนมีความสามารถในการซื้อสูงกว่าผู้ซื้อที่ต้องพึ่งพาสินเชื่อเป็นหลัก แต่ไม่ได้หมายความว่าลูกค้าทุกคนในกลุ่มนี้จะไม่ได้รับผลกระทบจากเศรษฐกิจ เพราะการตัดสินใจซื้อยังขึ้นอยู่กับความเชื่อมั่นและมูลค่าที่ได้รับ
ประการที่สี่ อสังหาริมทรัพย์ไทยมีโอกาสแข่งขันด้านราคาเมื่อเทียบกับเมืองสำคัญ เช่น นิวยอร์ก ลอนดอน และโตเกียว โดยเฉพาะในกลุ่มผู้ซื้อที่มองหาบ้านหลังที่สองหรือที่อยู่อาศัยในต่างประเทศ ทั้งนี้ การเปรียบเทียบต้องคำนึงถึงทำเล สิทธิการถือครอง ค่าใช้จ่ายในการดูแล และสภาพคล่องในการขายต่อด้วย
ประการที่ห้า การมีซัพพลายจำกัดในทำเลที่มีความต้องการต่อเนื่องอาจช่วยสนับสนุนราคาในระยะยาว
ประการสุดท้าย ผู้พัฒนาอสังหาริมทรัพย์ไทยมีโอกาสนำเสนอที่อยู่อาศัยที่มีงานออกแบบและมาตรฐานการก่อสร้างในระดับสากล ด้วยต้นทุนที่อาจต่ำกว่าบางตลาดต่างประเทศ
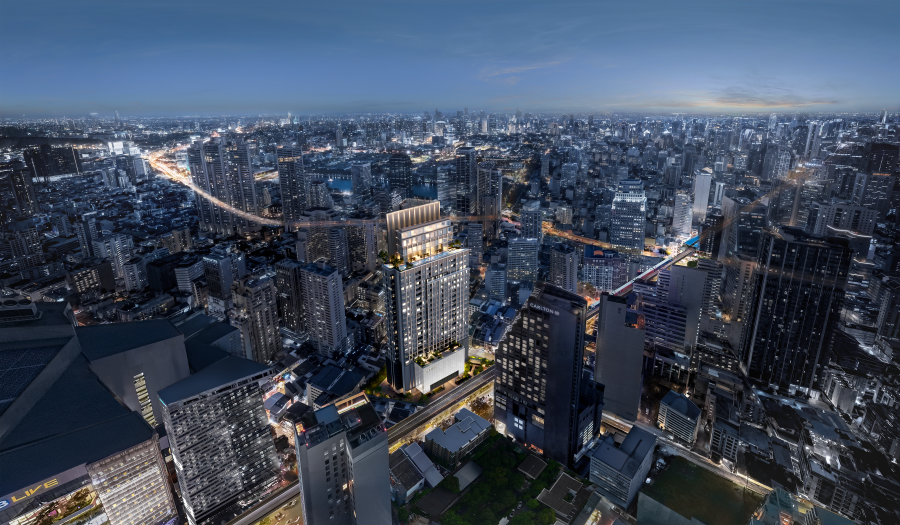
ต่างชาติซื้อที่ไหน ชลบุรีและภูเก็ตมีสัดส่วนมูลค่าโอนสูง
ข้อมูลที่ CBRE นำเสนอระบุว่า สัดส่วนมูลค่าการโอนกรรมสิทธิ์คอนโดมิเนียมให้ชาวต่างชาติในชลบุรีและภูเก็ตอยู่ที่ 41% เท่ากัน ขณะที่กรุงเทพฯ อยู่ที่ 24% และภาพรวมทั้งประเทศอยู่ที่ 25%
ตัวเลขดังกล่าวคำนวณจากมูลค่าการโอน ไม่ใช่จำนวนยูนิต จึงสะท้อนน้ำหนักของธุรกรรมในเชิงมูลค่ามากกว่าจำนวนห้องที่เปลี่ยนมือ นอกจากนี้ CBRE ระบุว่าสัดส่วนในชลบุรีและภูเก็ตอาจยังไม่สะท้อนธุรกรรมทั้งหมด เนื่องจากบางโครงการเปิดให้ผู้ซื้อผ่อนชำระกับผู้พัฒนาโดยตรง ทำให้ยูนิตบางส่วนยังไม่เข้าสู่ขั้นตอนการโอนกรรมสิทธิ์
ในแง่สัญชาติ ผู้ซื้อกลุ่มลักซ์ชัวรี่ไม่ได้มีเพียงชาวรัสเซีย แต่ยังมีชาวญี่ปุ่น อังกฤษ อเมริกัน ฝรั่งเศส และเยอรมัน รวมถึงผู้ซื้อจากตลาดอื่น ๆ ด้วย ความหลากหลายนี้มีความสำคัญต่อการประเมินตลาด เพราะช่วยให้เห็นว่าความต้องการไม่ได้ขึ้นอยู่กับประเทศใดประเทศหนึ่งเพียงอย่างเดียว
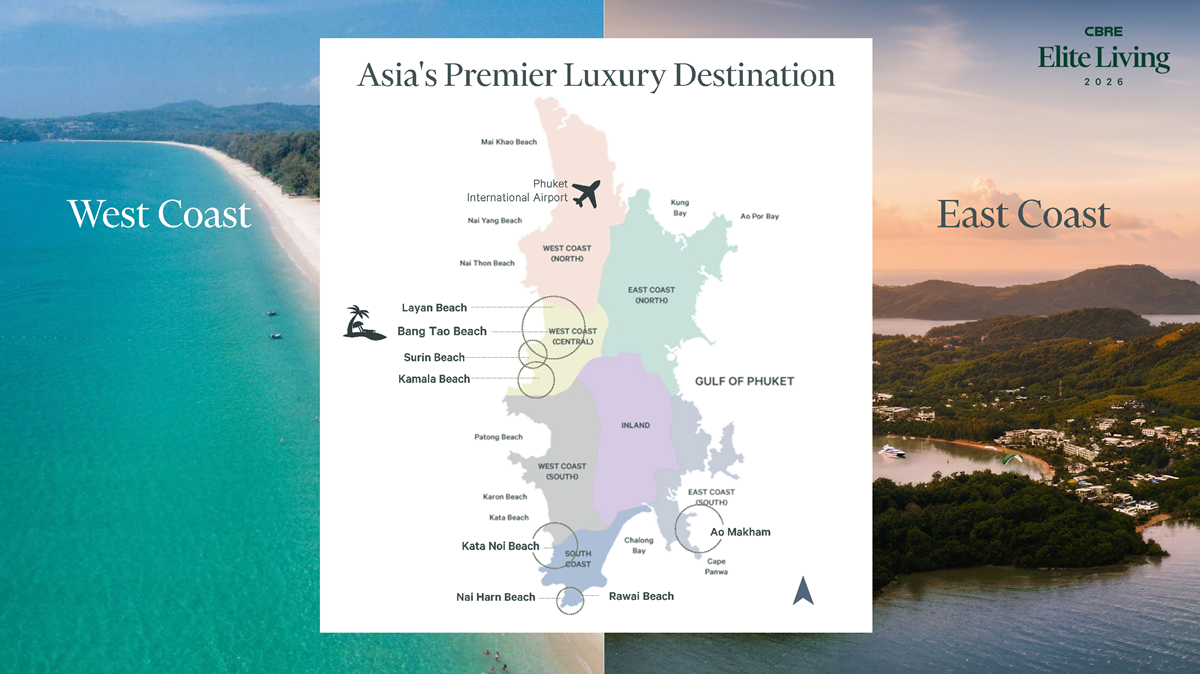
ภูเก็ตขยับจากเมืองท่องเที่ยว สู่ตลาดที่อยู่อาศัยระดับนานาชาติ
ภูเก็ตเป็นหนึ่งในพื้นที่ที่เห็นการเปลี่ยนแปลงของตลาดอสังหาริมทรัพย์ระดับบนอย่างชัดเจน จากเดิมที่ความต้องการส่วนหนึ่งเกี่ยวข้องกับบ้านพักตากอากาศและการท่องเที่ยว ปัจจุบันตลาดยังมีผู้ซื้อที่ต้องการอยู่อาศัยระยะยาว นักลงทุน และกลุ่มผู้มีความมั่งคั่งสูงเข้ามามีบทบาท
ข้อมูลจาก CBRE ระบุว่า ในช่วงโควิด ตลาดคอนโดมิเนียมภูเก็ตมียอดขายเฉลี่ยประมาณ 1,100 ยูนิตต่อปี ก่อนเพิ่มขึ้นเป็นประมาณ 5,200 ยูนิตต่อปีนับตั้งแต่ปี 2566 เป็นต้นมา โดยมีทั้งผู้ซื้อชาวไทยและชาวต่างชาติ
สำหรับครึ่งแรกของปี 2569 CBRE ระบุว่าอัตราการขายคอนโดมิเนียมในตลาดที่ศึกษาสูงขึ้น 11% เมื่อเทียบกับช่วงเดียวกันของปีก่อน และทำสถิติสูงสุดใหม่ ขณะที่ตลาดพูลวิลล่ามียอดขายเฉลี่ยมากกว่า 500 ยูนิตต่อปีหลังโควิด เพิ่มขึ้นประมาณ 260% เมื่อเทียบกับช่วงก่อนโควิด ส่วนพูลวิลล่าราคามากกว่า 90 ล้านบาท ซึ่งจัดอยู่ในกลุ่มซูเปอร์ลักซ์ชัวรี่ตามเกณฑ์ของ CBRE มียอดขายเติบโตมากกว่า 50%
ในด้านทำเล คอนโดมิเนียมระดับหรูที่มีราคาตั้งแต่ 8 ล้านบาทขึ้นไปกระจุกตัวอยู่บริเวณชายฝั่งตะวันตกตอนกลางของเกาะ เช่น ลายันและบางเทา ซึ่งมีทั้งชายหาด สิ่งอำนวยความสะดวก และการเดินทางเชื่อมต่อสนามบิน
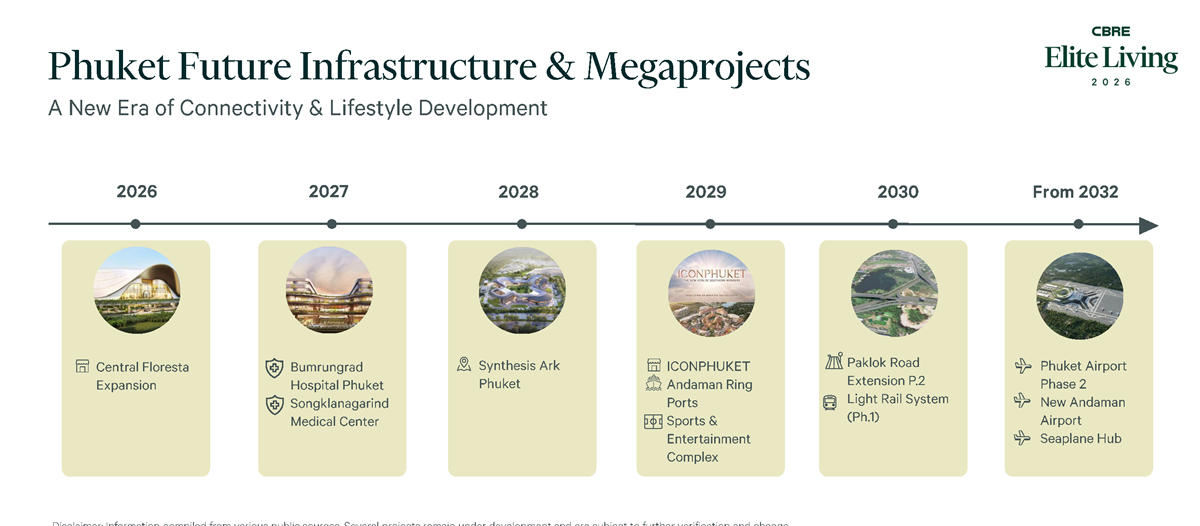
การพัฒนาสาธารณูปโภคและบริการที่เกี่ยวข้องกับการอยู่อาศัยเป็นอีกปัจจัยที่ต้องติดตาม ทั้งการขยายสนามบิน การลงทุนด้านสุขภาพและการแพทย์ ตลอดจนการพัฒนาพื้นที่ค้าปลีกและบริการระดับบน ปัจจัยเหล่านี้อาจช่วยเพิ่มความน่าสนใจของภูเก็ตสำหรับผู้ซื้อที่ต้องการใช้ชีวิตระยะยาว ไม่ใช่เพียงเดินทางมาพักผ่อนเป็นครั้งคราว
แต่การขยายตัวของตลาดก็มีโจทย์ตามมาเช่นกัน ทั้งความสามารถในการรองรับโครงการใหม่ การบริหารจัดการสาธารณูปโภค และความต่อเนื่องของกำลังซื้อจากต่างชาติ หากจำนวนโครงการเพิ่มเร็วกว่าความต้องการจริง การแข่งขันด้านราคาและเงื่อนไขการขายย่อมมีโอกาสสูงขึ้น
พัทยา ตลาดใหญ่อันดับสองที่มีแรงหนุนจาก EEC
แม้ภูเก็ตจะได้รับความสนใจมากขึ้นในตลาดอสังหาริมทรัพย์ระดับบน แต่พัทยายังคงเป็นตลาดสำคัญ โดยเฉพาะคอนโดมิเนียมที่ตอบโจทย์ทั้งผู้ซื้อเพื่ออยู่อาศัยและนักลงทุน
CBRE ระบุว่า ชลบุรีเป็นตลาดคอนโดมิเนียมขนาดใหญ่เป็นอันดับสองของประเทศ รองจากกรุงเทพฯ และปริมณฑล โดยตลาดคอนโดมิเนียมพรีเมียม ซึ่งมีมูลค่าเฉลี่ยทั้งโครงการมากกว่า 6 ล้านบาท มีซัพพลายใหม่ ณ สิ้นปี 2568 เพิ่มขึ้น 83% เมื่อเทียบกับปีก่อน ส่วนใหญ่อยู่ในย่านวงศ์อมาตย์
จุดที่ทำให้พัทยาแตกต่างจากภูเก็ตคือแรงสนับสนุนจากกิจกรรมทางเศรษฐกิจในพื้นที่ นอกเหนือจากการท่องเที่ยว ยังมีการขยายตัวของภาคอุตสาหกรรม การลงทุนในเขตพัฒนาพิเศษภาคตะวันออก หรือ EEC ตลอดจนการพัฒนาโครงสร้างพื้นฐานที่ช่วยเพิ่มความสะดวกในการเดินทาง
ข้อมูลที่ CBRE นำเสนอระบุว่า ตลาดคอนโดมิเนียมพัทยามีซัพพลายประมาณ 13,500 ยูนิตมาอย่างต่อเนื่อง และมูลค่าการโอนกรรมสิทธิ์อยู่ในช่วงประมาณ 20,000-37,000 ล้านบาท โดยในช่วงหลังโควิดอยู่ที่ประมาณ 30,000 ล้านบาท
ตัวเลขนี้สะท้อนขนาดของตลาดและกิจกรรมการซื้อขาย แต่ไม่ได้หมายความว่าคอนโดมิเนียมทุกระดับราคาจะมีความต้องการเท่ากัน ตลาดพรีเมียมยังต้องแข่งขันด้วยทำเล คุณภาพโครงการ และความเหมาะสมของราคา ขณะที่ผู้ซื้อเพื่อการลงทุนจำเป็นต้องพิจารณาผลตอบแทนจากการเช่า ค่าใช้จ่ายในการถือครอง และสภาพคล่องเมื่อต้องการขายต่อ
สำหรับพัทยา การเติบโตของ EEC และการเดินทางที่สะดวกขึ้นอาจช่วยขยายฐานผู้ซื้อที่ไม่ได้มองอสังหาริมทรัพย์เป็นเพียงบ้านพักตากอากาศ แต่ยังต้องติดตามว่าความต้องการดังกล่าวจะเปลี่ยนเป็นยอดขายและการโอนกรรมสิทธิ์ได้ต่อเนื่องเพียงใด
ภาพรวมที่ CBRE นำเสนอมีจุดร่วมเดียวกันทั้งกรุงเทพฯ ภูเก็ต และพัทยา คือความต้องการยังตามซัพพลายทัน แต่ตลาดกำลังเข้าสู่ช่วงที่ซัพพลายใหม่จะเพิ่มขึ้นอีก ทั้งโครงการซูเปอร์ลักซ์ชัวรี่ในใจกลางกรุงเทพฯ ที่ทยอยกลับมา และคอนโดมิเนียมพรีเมียมในพัทยาที่เปิดตัวเพิ่มต่อเนื่อง
ตัวเลขการเติบโตหลายรายการเทียบกับช่วงก่อนและระหว่างโควิดที่ฐานต่ำเป็นพิเศษ ตัวชี้วัดที่ตลาดต้องจับตาจึงไม่ใช่การเติบโตเมื่อเทียบกับอดีต แต่คือการรักษาอัตราการขายระดับ 62% ไว้ได้หรือไม่เมื่อโครงการใหม่ไหลเข้ามา ผู้ซื้อต่างชาติซึ่งเป็นแรงหนุนสำคัญของคอนโดมิเนียมและวิลล่าในหัวเมืองท่องเที่ยวจะยังซื้อต่อเนื่องแค่ไหน และมูลค่าการโอนจริงจะตามยอดขายที่ประกาศได้ทันหรือไม่
ตลาดบนผ่านช่วงที่แทบไม่มีโครงการใหม่มาแล้ว โจทย์ถัดไปคือตลาดจะรองรับโครงการที่ทยอยกลับมาได้เร็วเพียงใด