
ภาพเคลื่อนไหวของตลาดอสังหาริมทรัพย์กรุงเทพฯ และปริมณฑลในไตรมาส 2 ปี 2569 ไม่ใช่เรื่องของความหวือหวา แต่คือจังหวะการ "ถอยร่นเชิงยุทธศาสตร์" ที่ค่ายพัฒนาอสังหาฯ ทั้งหลายต้องยอมเบรกเท้าอย่างรุนแรง
ตัวเลขจากศูนย์ข้อมูลอสังหาริมทรัพย์ (REIC) ฟ้องชัดว่าการเปิดโครงการใหม่ลดลงไปถึง 15.6% เมื่อซัพพลายไม่ได้ถูกส่งเข้าตลาดเพิ่ม แรงดูดซับจึงตกไปอยู่ที่สต็อกเก่าในมือ ผลลัพธ์คือตัวเลขหน่วยเหลือขายสะสมลดลง 10.2% เหลืออยู่ราว 2.02 แสนหน่วย นี่ไม่ใช่ภาพของการฟื้นตัวแบบชั่วข้ามคืน หากแต่เป็นปฏิบัติการล้างสต๊อก ดึงอุปทานออกจากระบบเพื่อสร้างสมดุลใหม่ ก่อนที่ค่ายอสังหาฯ จะจมน้ำตายเพราะแบกต้นทุนการเงินไม่ไหว
คอนโดฯ ฟื้นคืนชีพ บ้านจัดสรรชนเพดานรีเจกต์เรต
ตลาดคอนโดมิเนียมกลับมาลืมตาอ้าปากได้อีกครั้ง ยอดขายใหม่พุ่งขึ้น 19.5% มีอัตราดูดซับ 2.4% ต่อเดือน คำนวณเบ็ดเสร็จใช้เวลาเคลียร์ของเกือบๆ 39 เดือน แรงดันสำคัญมาจาก "ทำเลไข่แดง" อย่างสุขุมวิทที่ยอดขายใหม่โตพรวด 138.6% ควบคู่ไปกับกลุ่มเรียลดีมานด์ใกล้มหาวิทยาลัย เช่น โซนคลองหลวง ปทุมธานี ที่กวาดอัตราดูดซับไปถึง 7.9% ต่อเดือน ขายหมดในเวลาสิบเดือนเศษเท่านั้น
ตัดภาพมาที่บ้านจัดสรร ภาพความอึมครึมยังคงปกคลุม ยอดขายร่วงลง 11.4% อัตราดูดซับนิ่งสนิทอยู่ที่ 1.4% ต่อเดือน หากไม่เปิดโครงการใหม่เลย ก็ยังต้องใช้เวลาขายสต็อกเก่าอีกร่วม 67 เดือน หรือเกือบๆ 6 ปี
ปัญหาสวนทางกันตรงนี้ไม่ได้เกิดจากคนไม่อยากได้บ้าน แต่เกิดจาก "ธนาคารไม่ปล่อยกู้" ตลาดกลาง-ล่างชนกำแพง Rejection Rate สูงลิ่ว บังคับให้ผู้ประกอบการต้องยอมถอยระดับราคาลงมา กรุงเทพฯ ยุคนี้จึงเห็นการเปิดโครงการใหม่ที่ราคาเฉลี่ยต่อหน่วยวูบจาก 20 ล้านบาท ลงมาเหลือเพียง 7.3 ล้านบาทเพื่อให้อยู่ในระยะที่กำลังซื้อจริงพอจะเอื้อมถึง
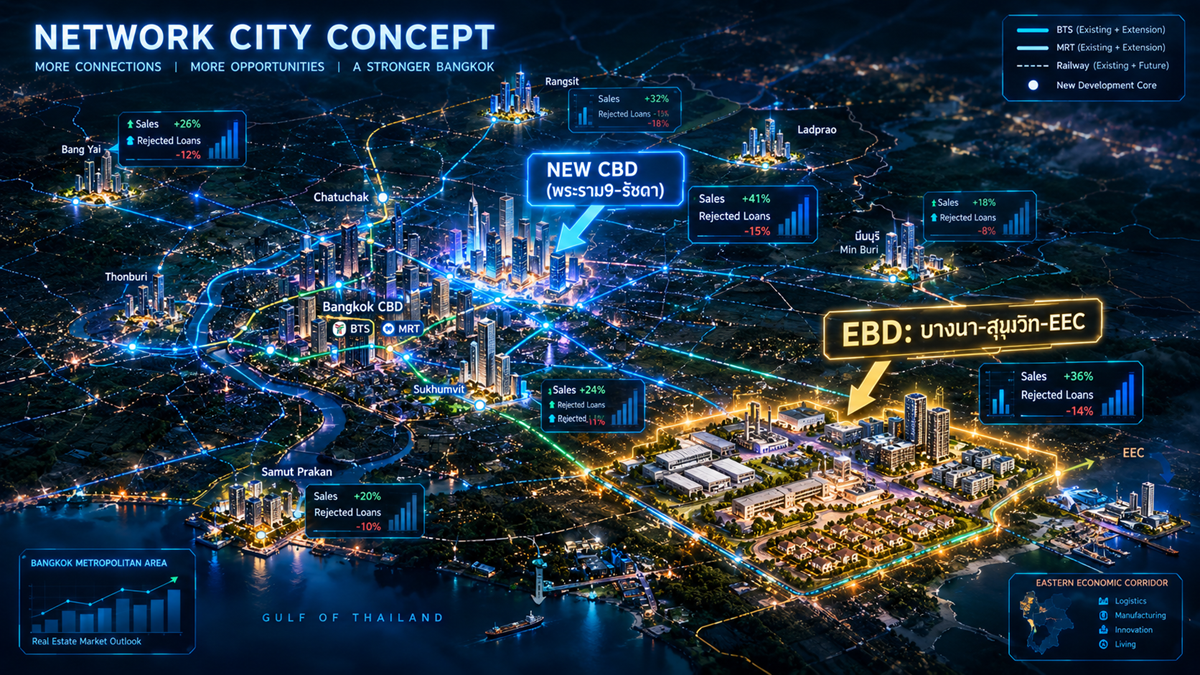
เข็มทิศใหม่ Network City และ 2 ยุทธศาสตร์ทอง
ในเชิงพื้นที่ กรุงเทพฯ ได้ก้าวข้ามยุคศูนย์กลางเดี่ยวไปเรียบร้อยแล้ว โครงการรถไฟฟ้าและการพัฒนาคมนาคมกดดันให้เมืองกระจายตัวเป็น "โครงข่าย" หรือ Network City เกิดเป็น 2 ทำเลทองยุคใหม่ที่ผู้ประกอบการต้องไปตั้งหลัก
1. New CBD (พระราม 9 – รัชดา) ขาประจำของคอนโดฯ พรีเมียมและออฟฟิศเกรดเอ ที่ราคายังพอเมคเซนส์ในการทำอัตราผลตอบแทน ดึงดูดทั้งนักลงทุนต่างชาติและมนุษย์เงินเดือนรุ่นใหม่ที่มีกำลังจ่าย
2. EBD - Eastern Business District (บางนา – สุวรรณภูมิ – EEC) ทำเลดาวรุ่งพุ่งแรงสุดขีดจากการโตของเมกะโปรเจกต์ นิคมอุตสาหกรรม และระบบโลจิสติกส์ กลายเป็นยุทธภูมิอันดับหนึ่งของบ้านเดี่ยวลักชัวรีที่เศรษฐีใหม่และผู้บริหารระดับสูงยอมควักกระเป๋า
เจาะโซนรอด-โซนติดดอย
ถ้าสำรวจลึกลงไปในรายพื้นที่ จะพบว่าความสมดุลของแต่ละจังหวัดไม่ได้เท่ากัน:
- สมุทรสาคร (ดาวเด่น) บ้านจัดสรรโตกระโดดขึ้นถึง 107.8% เฉพาะโซนเมืองสมุทรสาครยอดขายพุ่งไป 168.7% อานิสงส์เต็มๆ จากการขยายตัวของนิคมอุตสาหกรรมและแหล่งงานที่ขับเคลื่อนเรียลดีมานด์ในพื้นที่แท้จริง
- โซนเสี่ยงสต็อกล้น ในทางตรงข้าม โซนปริมณฑลรอบนอกยังน่าห่วงอย่างยิ่ง บ้านจัดสรรในหนองเสือ (ปทุมธานี) มีอัตราดูดซับต่ำแค่ 0.2% คาดว่าต้องใช้เวลาถึง 490 เดือนหรือสี่สิบปีในการขายของเก่าให้หมด ไม่ต่างจากโซนกำแพงแสน (นครปฐม) และบางพลี-บางบ่อ (สมุทรปราการ) ที่ผู้ประกอบการต้องตั้งรับอย่างระมัดระวัง
สนามอสังหาริมทรัพย์ปี 2569 หมดเวลาสำหรับการอัดโปรโมชันลดราคาเพื่อหวังปาฏิหาริย์ เกมต่อจากนี้คือเรื่องของ "ความแม่นยำ" ในการอ่านเกมนวัตกรรม Smart Home & AI, โครงสร้างประหยัดพลังงาน ESG และสุขอนามัย ใครที่สุ่มสี่สุ่มห้าเปิดโครงการโดยไม่ดูตัวเลขกำลังซื้อและ Rejection Rate ในทำเลนั้นๆ มีสิทธิ์โดนสต็อกทับตาย แต่ถ้าจับทำเล Network City ได้ถูกต้อง และดีไซน์สินค้าตรงกับรายได้จริง ตลาดก็ยังมีช่องว่างให้ทำกำไรเสมอ