
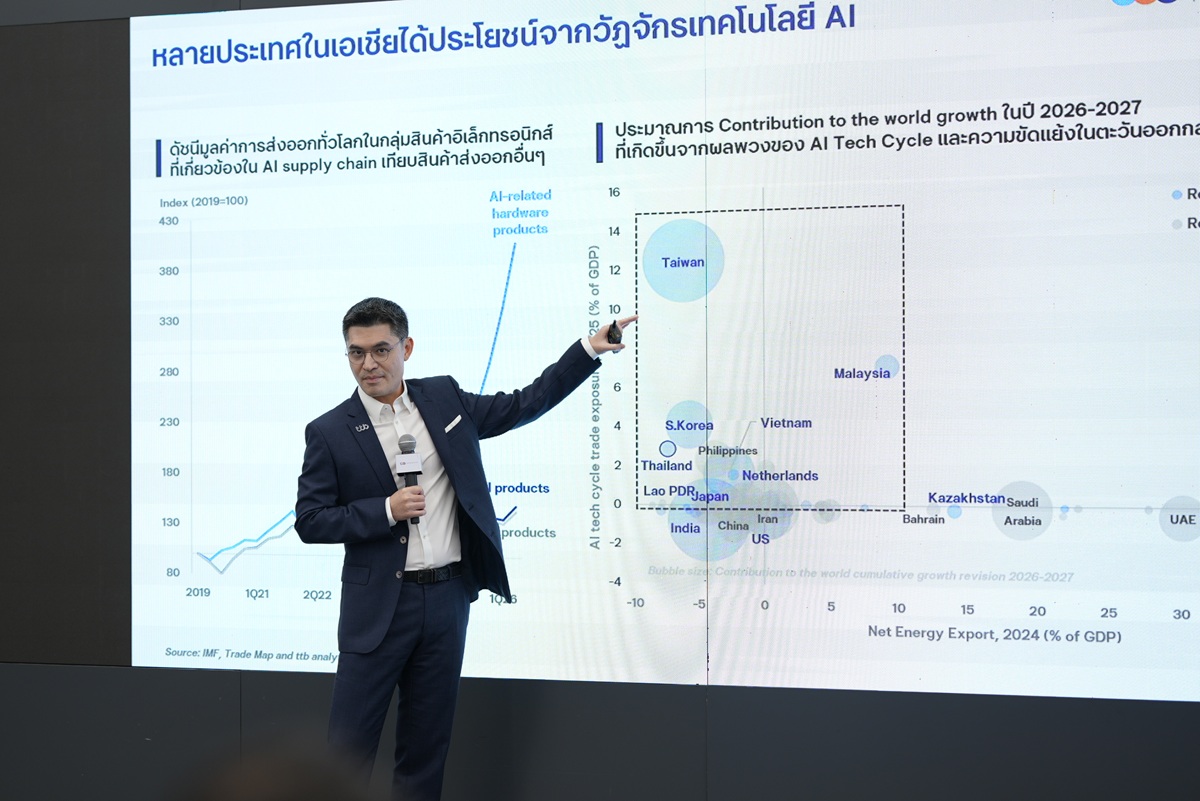
เศรษฐกิจไทยในปี 2570 มีแนวโน้มเติบโตดีขึ้น แต่การฟื้นตัวครั้งนี้ยังมีโจทย์ที่ต้องติดตาม ทั้งแรงกดดันเงินเฟ้อ ทิศทางอัตราดอกเบี้ยโลก และความสามารถในการยกระดับภาคการผลิตให้สอดคล้องกับเศรษฐกิจที่กำลังเปลี่ยนแปลง โดยเฉพาะเมื่อการส่งออกขยายตัวสวนทางกับดัชนีผลผลิตอุตสาหกรรมมาอย่างต่อเนื่อง
ศูนย์วิเคราะห์เศรษฐกิจ ทีทีบี หรือ ttb analytics ประเมินว่า เศรษฐกิจไทยปี 2569 และ 2570 จะขยายตัว 2.7% และ 3.0% ตามลำดับ โดยมีแรงสนับสนุนจากมาตรการภาครัฐและกระแสการลงทุนที่เกี่ยวข้องกับเทคโนโลยีปัญญาประดิษฐ์ (AI Cycle) ขณะที่การปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Manufacturing Production Index: MPI) จะช่วยให้ตัวเลขภาคการผลิตสะท้อนกิจกรรมทางเศรษฐกิจได้ครอบคลุมมากขึ้น
อย่างไรก็ตาม การเติบโตที่ดีขึ้นอาจมาพร้อมแรงกดดันเงินเฟ้อที่เพิ่มขึ้น โดย ttb analytics คาดว่าอัตราดอกเบี้ยนโยบายอาจปรับขึ้นสู่ระดับ 1.50-1.75% ณ สิ้นปี 2570 จากแรงกดดันด้านราคาพลังงานและราคาสินค้าและบริการ รวมถึงส่วนต่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยกับสหรัฐฯ ที่กว้างขึ้น
อีกประเด็นที่น่าจับตาคือ Reinvent Thailand ความร่วมมือระหว่างภาครัฐและเอกชนในการพัฒนาศักยภาพ 6 กลุ่มอุตสาหกรรมสำคัญ ซึ่ง ttb analytics มองว่าจะเป็นแรงขับเคลื่อนเศรษฐกิจระยะยาว และมีโอกาสช่วยผลักดันให้ GDP ไทยเติบโต 3-4% ภายใน 5 ปีข้างหน้า หากดำเนินการได้ตามเป้าหมาย
ปรับ MPI ใหม่ ให้ตัวเลขภาคการผลิตสะท้อนเศรษฐกิจจริง
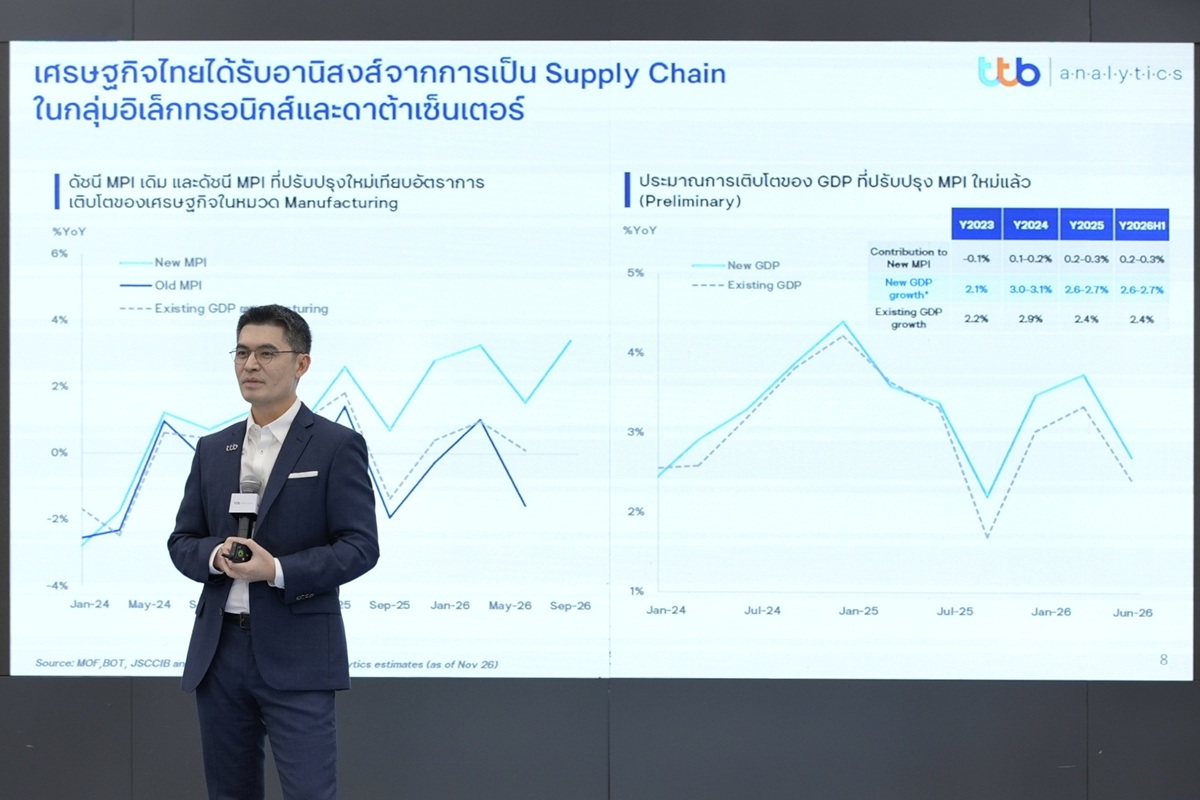
หนึ่งในประเด็นที่ ttb analytics ให้ความสำคัญคือความไม่สอดคล้องระหว่างมูลค่าการส่งออกสินค้าของไทยที่เติบโตสูง กับดัชนี MPI ที่หดตัวต่อเนื่องในช่วงที่ผ่านมา ภาพดังกล่าวทำให้เกิดคำถามว่า ตัวเลขผลผลิตอุตสาหกรรมที่ใช้อยู่สามารถสะท้อนกิจกรรมการผลิตของไทยได้ครบถ้วนเพียงใด โดยเฉพาะเมื่ออุตสาหกรรมเทคโนโลยีและอิเล็กทรอนิกส์มีบทบาทต่อการส่งออกเพิ่มขึ้น
ความไม่สอดคล้องของตัวเลขทั้งสองด้านยังเป็นประเด็นที่ต้องติดตามในมิติการค้าระหว่างประเทศ โดยเฉพาะข้อกังวลเกี่ยวกับการถ่ายลำสินค้า (Transshipment) และการใช้ไทยเป็นทางผ่านในการส่งออกสินค้าไปยังประเทศที่สาม
นอกจากนี้ สหรัฐฯ ยังดำเนินการสอบสวนทางการค้าภายใต้มาตรา 301 (Section 301) ต่อประเทศคู่ค้าบางประเทศ รวมถึงไทย ในประเด็นกำลังการผลิตส่วนเกินเชิงโครงสร้าง (Structural Excess Capacity) โดยพิจารณาความสัมพันธ์ระหว่างการเกินดุลการค้ากับสหรัฐฯ ในระดับสูง กับข้อมูลกำลังการผลิตและผลผลิตอุตสาหกรรมของประเทศคู่ค้า
อย่างไรก็ตาม ความไม่สอดคล้องระหว่างมูลค่าส่งออกกับ MPI ไม่ใช่หลักฐานยืนยันว่ามีการถ่ายลำหรือสวมสิทธิ์สินค้าเกิดขึ้นจริง แต่เป็นหนึ่งในประเด็นที่ทำให้การมีข้อมูลภาคการผลิตที่ถูกต้องและครอบคลุมมีความสำคัญมากขึ้น
ที่ผ่านมา สำนักงานเศรษฐกิจอุตสาหกรรม (สศอ.) มีการปรับปรุงดัชนี MPI ตามรอบระยะเวลา เพื่อให้สินค้า น้ำหนักการคำนวณ และกลุ่มตัวอย่างโรงงานสอดคล้องกับภาคอุตสาหกรรมที่เปลี่ยนแปลงไป โดยการปรับปรุงครั้งล่าสุดในปี 2569 มีสาระสำคัญ 2 ด้าน
ด้านแรก คือการขยายขอบเขตสินค้าและกลุ่มตัวอย่าง (Product and Sample Coverage) ให้ครอบคลุมผลิตภัณฑ์ที่มีบทบาทเพิ่มขึ้นในภาคการผลิต โดยเพิ่มสินค้าเทคโนโลยี 3 กลุ่ม ได้แก่ เครื่องคอมพิวเตอร์พกพา อุปกรณ์รับส่งสัญญาณแสง (Optical Transceiver) และเครื่องสำรองไฟฟ้าสำหรับเซิร์ฟเวอร์ (Server) รวมถึงเพิ่มข้อมูลโรงงานเปิดใหม่ในกลุ่มวงจรรวม (Integrated Circuit) และชิ้นส่วนอิเล็กทรอนิกส์อื่น ๆ
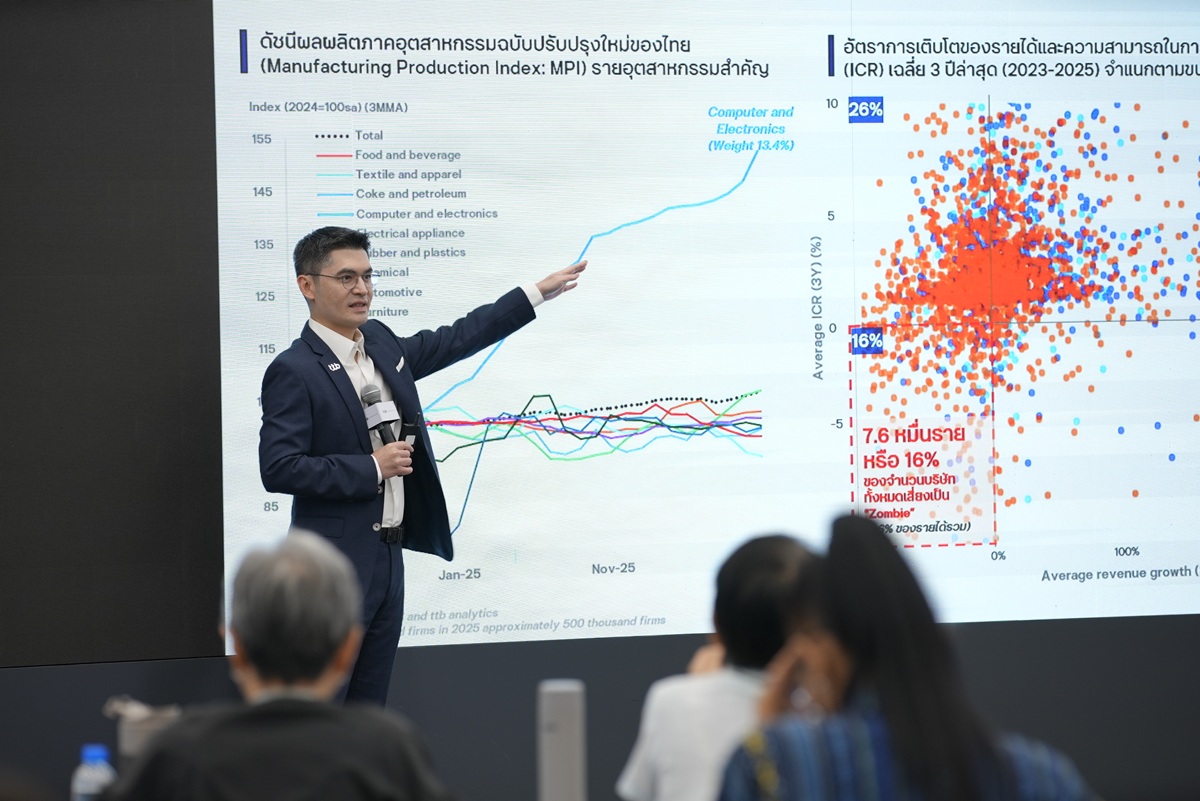
ด้านที่สอง คือการปรับวิธีคำนวณดัชนี (Methodology) โดยนำวิธี Chain-link Approach มาใช้ เพื่อปรับน้ำหนักสินค้าในตะกร้าการคำนวณให้สอดคล้องกับข้อมูลที่เปลี่ยนแปลงในแต่ละปี แทนการใช้การถ่วงน้ำหนักคงที่ (Fixed Weight) จากปีฐานเพียงปีเดียว
การเปลี่ยนแปลงดังกล่าวช่วยให้ดัชนีสะท้อนความสำคัญของสินค้าและอุตสาหกรรมที่เปลี่ยนไปได้ดีขึ้น โดยเฉพาะเมื่อภาคการผลิตมีสินค้าเทคโนโลยีใหม่เข้ามามีบทบาทมากขึ้น หากยังใช้ข้อมูลและน้ำหนักจากโครงสร้างอุตสาหกรรมในอดีต ก็อาจทำให้ภาพรวมผลผลิตไม่สอดคล้องกับกิจกรรมการผลิตในปัจจุบัน
แนวทางนี้ไม่ได้เกิดขึ้นเฉพาะในประเทศไทย แต่เป็นทิศทางที่หลายประเทศให้ความสำคัญเช่นกัน โดยสิงคโปร์ได้ปรับปรุงดัชนีผลผลิตอุตสาหกรรม (Industrial Production Index: IPI) โดยเปลี่ยนปีฐานจากปี 2562 เป็นปี 2568 พร้อมใช้วิธี Laspeyres Annual Chain-linking ในการคำนวณ เพื่อปรับน้ำหนักสินค้าและอุตสาหกรรมตามข้อมูลสำมะโนการผลิตในแต่ละปี
การปรับปรุงดังกล่าวมีเป้าหมายให้ดัชนีสะท้อนความเปลี่ยนแปลงของภาคอุตสาหกรรมได้ดีขึ้น และทำให้ข้อมูลผลผลิตมีความสอดคล้องกับกิจกรรมทางเศรษฐกิจมากกว่าเดิม
สำหรับไทย การปรับ MPI ครั้งนี้จึงมีความสำคัญในแง่ของการยกระดับคุณภาพข้อมูลเศรษฐกิจ เพราะนอกจากจะช่วยให้เห็นภาพภาคการผลิตได้ครอบคลุมขึ้นแล้ว ยังเป็นข้อมูลประกอบการประเมินภาวะเศรษฐกิจและการกำหนดนโยบายได้แม่นยำขึ้นด้วย
เศรษฐกิจไทยปี 2570 โต 3% แต่เงินเฟ้ออาจเปิดทางดอกเบี้ยขาขึ้น
สำหรับแนวโน้มเศรษฐกิจโลกในปี 2570 ttb analytics มองว่ายังมีแรงส่งจากกระแส AI Cycle ซึ่งช่วยสนับสนุนการลงทุนด้านเทคโนโลยีและกิจกรรมทางเศรษฐกิจในหลายประเทศ แต่ยังมีความเสี่ยงจากความไม่แน่นอนด้านนโยบายของสหรัฐฯ หรือ Political Gridlock ความขัดแย้งทางภูมิรัฐศาสตร์ และมาตรการกีดกันทางการค้า
ปัจจัยเหล่านี้อาจทำให้ทิศทางอัตราดอกเบี้ยของประเทศเศรษฐกิจหลักอยู่ในระดับสูงต่อเนื่อง และส่งผลต่อต้นทุนทางการเงินทั่วโลก
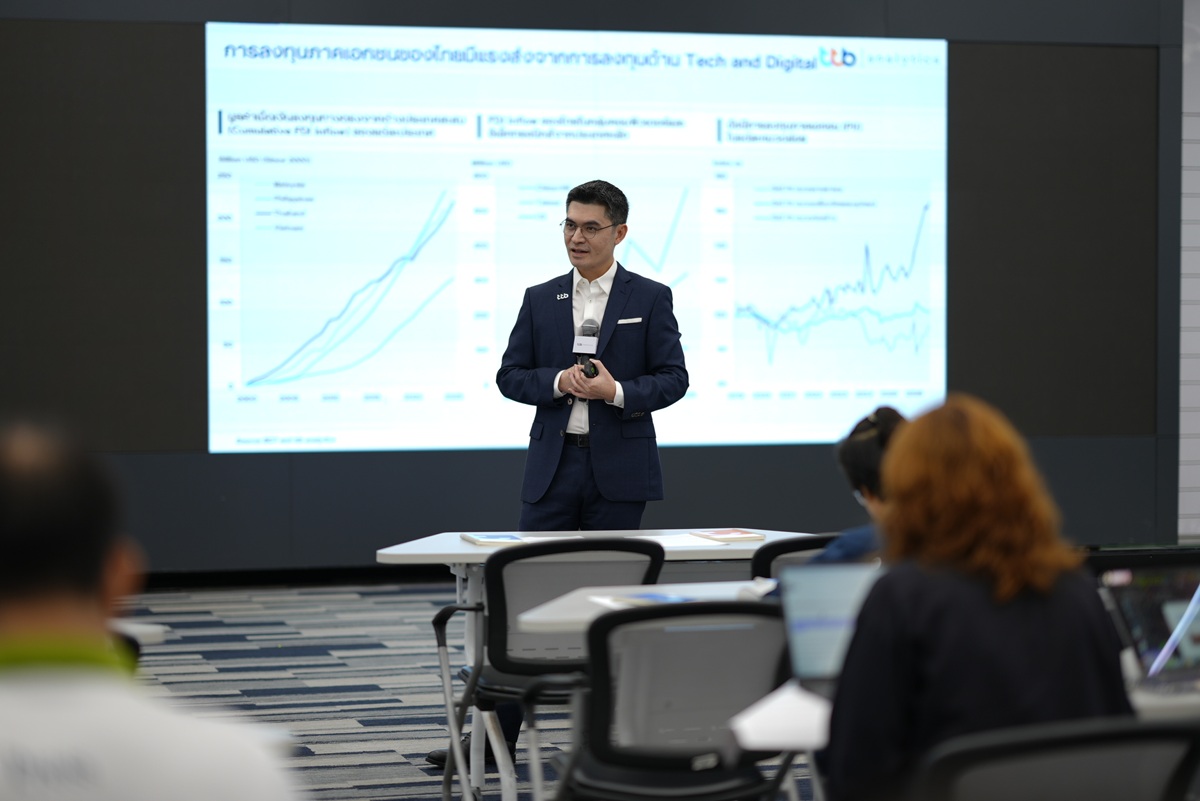
สำหรับประเทศไทย ttb analytics ประเมินว่า GDP ปี 2569 จะขยายตัว 2.7% และเพิ่มเป็น 3.0% ในปี 2570 โดยมีแรงสนับสนุนจากมาตรการกระตุ้นเศรษฐกิจของภาครัฐ และกิจกรรมทางเศรษฐกิจที่เกี่ยวข้องกับ AI ซึ่งเป็นกระแสการลงทุนที่กำลังมีบทบาทเพิ่มขึ้นในระดับโลก
อย่างไรก็ตาม ปัจจัยที่ต้องจับตาคือเงินเฟ้อ โดย ttb analytics คาดว่าแรงกดดันด้านราคาจะอยู่ในระดับสูงอย่างน้อยในช่วงต้นปี 2570 จากทิศทางราคาพลังงาน ประกอบกับข้อจำกัดของกองทุนน้ำมันเชื้อเพลิงในการช่วยพยุงราคาพลังงาน รวมถึงการปรับขึ้นของราคาสินค้าและบริการที่มีแนวโน้มกระจายตัวมากขึ้น
เมื่อเงินเฟ้อเพิ่มขึ้น ขณะที่อัตราดอกเบี้ยนโยบายยังอยู่ในระดับต่ำ อัตราดอกเบี้ยที่แท้จริง (Real Interest Rate) ซึ่งคำนวณจากอัตราดอกเบี้ยหักด้วยอัตราเงินเฟ้อ มีแนวโน้มติดลบมากขึ้น โดย ttb analytics มองว่าไทยมีอัตราดอกเบี้ยที่แท้จริงอยู่ในระดับต่ำมากเมื่อเทียบกับประเทศเศรษฐกิจหลักและประเทศในอาเซียน
สถานการณ์ดังกล่าวอาจทำให้คณะกรรมการนโยบายการเงิน (กนง.) มีเหตุผลในการพิจารณาปรับขึ้นอัตราดอกเบี้ยมากขึ้น ประกอบกับเศรษฐกิจไทยที่มีแนวโน้มเติบโตดีขึ้น ทำให้ความจำเป็นในการคงนโยบายการเงินที่ผ่อนคลายในระดับปัจจุบันลดลง
ttb analytics จึงประเมินว่าอัตราดอกเบี้ยนโยบายมีโอกาสปรับขึ้นสู่ระดับ 1.50-1.75% ณ สิ้นปี 2570
อีกปัจจัยที่ต้องติดตามคือส่วนต่างอัตราผลตอบแทนพันธบัตรรัฐบาลไทยและสหรัฐฯ อายุ 10 ปี (Yield Spread) ซึ่ง ttb analytics ระบุว่ากว้างที่สุดในรอบ 20 ปี โดยช่องว่างผลตอบแทนที่เพิ่มขึ้นอาจส่งผลต่อการตัดสินใจลงทุนของนักลงทุนต่างชาติ และสร้างแรงกดดันต่อการเคลื่อนย้ายเงินทุนและค่าเงินบาทในระยะต่อไป
แม้เสถียรภาพเศรษฐกิจไทยโดยรวมยังอยู่ในระดับสูง แต่ส่วนต่างผลตอบแทนระหว่างไทยกับสหรัฐฯ เป็นอีกหนึ่งปัจจัยที่ต้องนำมาพิจารณาควบคู่กับเงินเฟ้อและทิศทางเศรษฐกิจ เพราะอาจส่งผลต่อความน่าสนใจของสินทรัพย์ไทยในสายตานักลงทุนต่างชาติ
Reinvent Thailand ความหวังสร้างเครื่องยนต์เศรษฐกิจใหม่
นอกเหนือจากแรงส่งระยะสั้นจากมาตรการภาครัฐและการลงทุนด้าน AI แล้ว อีกประเด็นที่ ttb analytics ให้ความสำคัญคือ Reinvent Thailand ซึ่งเป็นความร่วมมือระหว่างภาครัฐและภาคเอกชน เพื่อยกระดับศักยภาพของ 6 กลุ่มอุตสาหกรรมสำคัญ และสร้างแหล่งรายได้ใหม่ให้กับเศรษฐกิจไทย
แนวคิดดังกล่าวมีความสำคัญต่อเศรษฐกิจไทยในระยะยาว เพราะการพึ่งพาการบริโภคและมาตรการกระตุ้นเศรษฐกิจเพียงอย่างเดียวอาจไม่เพียงพอที่จะสร้างการเติบโตอย่างต่อเนื่อง ประเทศไทยจำเป็นต้องเพิ่มขีดความสามารถในการแข่งขัน ยกระดับอุตสาหกรรมเดิม และสร้างโอกาสทางธุรกิจในอุตสาหกรรมที่มีแนวโน้มเติบโตในอนาคต
ttb analytics ประเมินว่า หาก Reinvent Thailand สามารถดำเนินการได้ตามเป้าหมายที่กำหนดไว้ จะช่วยเพิ่มศักยภาพการเติบโตของเศรษฐกิจไทยให้ขยับขึ้นสู่ระดับ 3-4% ภายใน 5 ปีข้างหน้า และเป็นแรงขับเคลื่อนใหม่ที่ช่วยลดข้อจำกัดด้านการเติบโตของเศรษฐกิจในระยะยาว
อย่างไรก็ตาม เป้าหมายดังกล่าวยังขึ้นอยู่กับความสามารถในการผลักดันความร่วมมือระหว่างภาครัฐและเอกชนให้เกิดผลในทางปฏิบัติ ทั้งการลงทุน การพัฒนาผลิตภาพ และการสร้างมูลค่าเพิ่มภายในประเทศ
ท้ายที่สุด แม้เศรษฐกิจไทยในปี 2570 จะมีแนวโน้มเติบโตดีขึ้น โดย ttb analytics คาด GDP ขยายตัว 3% แต่โจทย์ที่สำคัญกว่าการทำให้ตัวเลขเศรษฐกิจเติบโตในระยะสั้น คือการสร้างความสามารถในการแข่งขันเพื่อให้ไทยสามารถรักษาอัตราการเติบโตในระดับที่สูงขึ้นได้อย่างต่อเนื่อง
การปรับปรุง MPI เป็นส่วนหนึ่งของการทำให้ประเทศมองเห็นภาพภาคการผลิตได้ชัดเจนขึ้น ขณะที่ Reinvent Thailand เป็นความพยายามสร้างแรงขับเคลื่อนใหม่ให้เศรษฐกิจ ส่วนทิศทางเงินเฟ้อและอัตราดอกเบี้ยจะเป็นปัจจัยที่กำหนดเงื่อนไขทางการเงินในระยะต่อไป
เป้าหมาย GDP 3-4% ในอีก 5 ปีข้างหน้าจึงไม่ใช่เพียงเรื่องของแรงกระตุ้นทางเศรษฐกิจ แต่ขึ้นอยู่กับว่าไทยจะสามารถเปลี่ยนโอกาสจากการลงทุนและเทคโนโลยีให้กลายเป็นมูลค่าทางเศรษฐกิจที่เกิดขึ้นจริงได้มากน้อยเพียงใด