
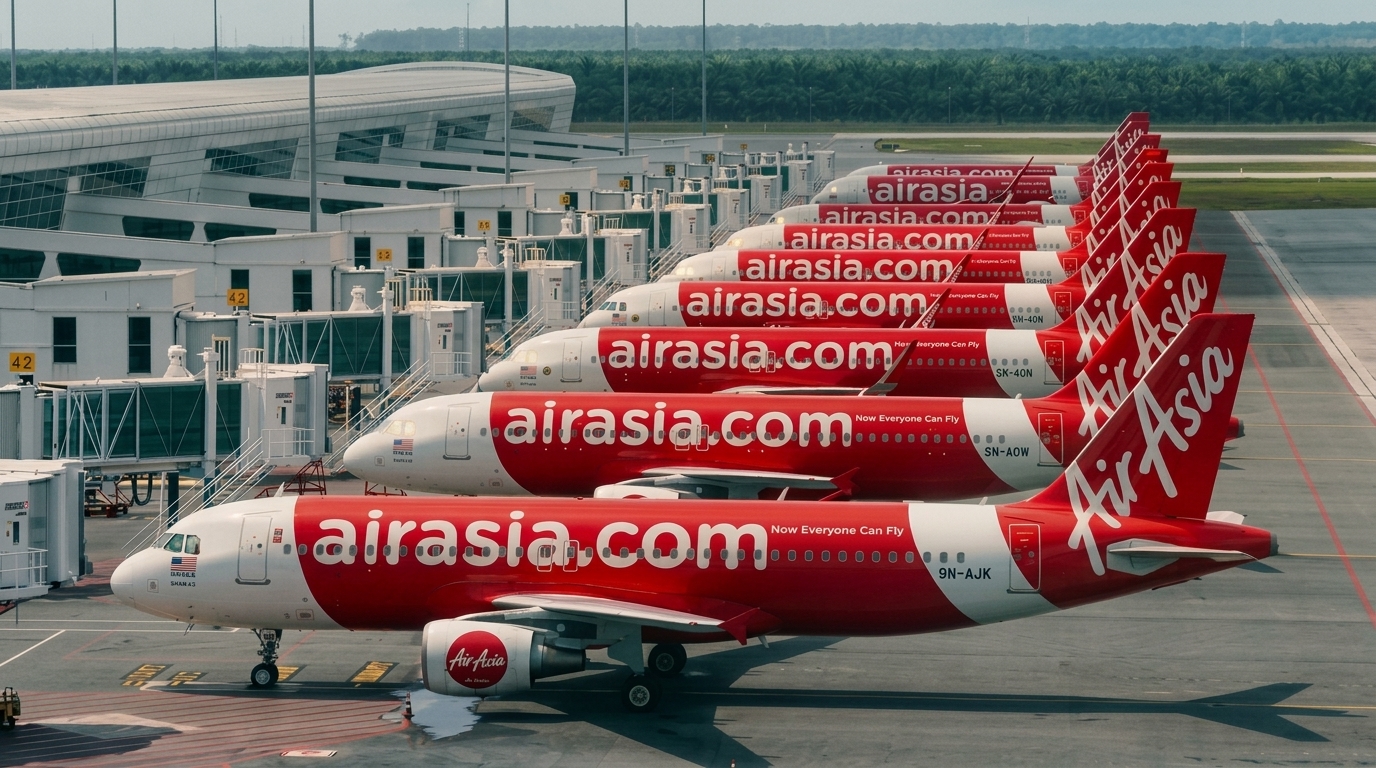
วิกฤตราคาน้ำมันเชื้อเพลิงที่พุ่งสูงจากความขัดแย้งในภูมิภาคตะวันออกกลาง ส่งผลกระทบโดยตรงต่อผลประกอบการไตรมาส 2 ปี 2026 ของ AirAsia Group Berhad ตัวเลขรายได้รวมยังคงอยู่ที่ 5.1 พันล้านริงกิต (ลดลงเพียงร้อยละ 1 เมื่อเทียบกับปีก่อน) สะท้อนว่าความต้องการเดินทางของสายการบินในภูมิภาคยังแข็งแกร่ง ทว่ากำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) กลับดิ่งลงถึงร้อยละ 56 เหลือ 442.6 ล้านริงกิต ขณะที่ผลขาดทุนสุทธิของกลุ่มอยู่ที่ 830.5 ล้านริงกิต
ข้อมูลที่ AirAsia Group Berhad รายงานต่อตลาดหลักทรัพย์มาเลเซียระบุว่า ผลขาดทุนสุทธิส่วนที่เป็นของผู้ถือหุ้นบริษัทใหญ่อยู่ที่ 527.16 ล้านริงกิต โดยได้รับผลกระทบจากขาดทุนอัตราแลกเปลี่ยนที่ยังไม่เกิดขึ้นจริง 331 ล้านริงกิต ตามการอ่อนค่าของสกุลเงินหลักในภูมิภาค ทั้งริงกิต บาท รูเปียห์ และเปโซ หากไม่รวมรายการดังกล่าว ผลขาดทุนจากการดำเนินงานจะอยู่ที่ 499.6 ล้านริงกิต ปัจจัยหลักมาจากต้นทุนน้ำมันเชื้อเพลิงเฉลี่ยในไตรมาส 2 ที่ปรับตัวขึ้นสูงถึง 183 ดอลลาร์สหรัฐต่อบาร์เรล เพิ่มขึ้นร้อยละ 58 จากช่วงเดียวกันของปีก่อน
ดันราคาตั๋วชดเชยต้นทุน – ไทยแอร์เอเชียประคองส่วนแบ่งตลาด 37%
แม้ต้องรับแรงกดดันจากราคาพลังงาน แต่ดัชนีชี้วัดประสิทธิภาพรายได้ต่อหน่วยอย่าง RASK (รายได้ต่อที่นั่งต่อกิโลเมตร) ปรับตัวเพิ่มขึ้นร้อยละ 11 มาอยู่ที่ 21.28 เซนต์ ขณะที่ CASK ex-fuel (ต้นทุนต่อที่นั่งไม่รวมค่าน้ำมัน) ลดลงร้อยละ 7 มาอยู่ที่ 11.02 เซนต์ ชี้ให้เห็นว่าสายการบินสามารถจัดการต้นทุนการดำเนินงานที่ไม่เกี่ยวกับเชื้อเพลิงได้ดีขึ้น โดยการปรับขึ้นราคาค่าโดยสารและการบริหารต้นทุนต่อหน่วยช่วยชดเชยภาระน้ำมันที่เพิ่มขึ้นได้ราวร้อยละ 70
สำหรับ บริษัท เอเชีย เอวิเอชั่น จำกัด (มหาชน) หรือ AAV ผู้ถือหุ้นทั้งหมดใน บจ. ไทยแอร์เอเชีย (TAA) ผู้ให้บริการสายการบินไทยแอร์เอเชีย รายงานรายได้จากการขายและบริการในไตรมาส 2/2569 ที่ 10,045.5 ล้านบาท เติบโตร้อยละ 2 เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยได้ปัจจัยหนุนจากการปรับราคาค่าโดยสารเฉลี่ยขึ้นร้อยละ 27 มาอยู่ที่ 2,127 บาทต่อที่นั่ง ซึ่งเข้ามาช่วยชดเชยปริมาณผู้โดยสารที่ลดลงเหลือ 4.03 ล้านคน (ลดลงร้อยละ 16)
ทั้งนี้ TAA ยังคงรักษาตำแหน่งผู้นำในตลาดเที่ยวบินภายในประเทศด้วยส่วนแบ่งการตลาดร้อยละ 37 มีอัตราการขนส่งผู้โดยสารในประเทศอยู่ที่ร้อยละ 80 พร้อมทั้งยกระดับอัตราความตรงต่อเวลา (OTP) ขึ้นมาอยู่ที่ร้อยละ 88 จากร้อยละ 66 ในไตรมาสก่อนหน้า ส่วนเส้นทางระหว่างประเทศได้ปรับลดปริมาณที่นั่งเหลือ 1.58 ล้านที่นั่ง โดยเน้นจัดสรรเครื่องบินไปยังตลาดที่ให้ผลตอบแทนสูง เช่น เวียดนาม จีน และอินเดีย ทว่าต้นทุนน้ำมันที่เพิ่มขึ้นร้อยละ 43 เป็น 5,010.6 ล้านบาท ส่งผลให้ AAV รายงานผลขาดทุนสุทธิในไตรมาสนี้ที่ 2,326.0 ล้านบาท
ตัดเส้นทางไม่ทำกำไร – เดินหน้าผ่อนภาระหนี้
การปรับตัวในระยะสั้น AirAsia เลือกบริหารจัดการกำลังการผลิตอย่างรอบคอบด้วยการลดเที่ยวบินในเส้นทางระยะไกลของมาเลเซีย และเส้นทางระยะสั้นในไทย ฟิลิปปินส์ และอินโดนีเซีย พร้อมทั้งระงับเส้นทางที่ไม่คุ้มทุน สำหรับไตรมาส 3 ปี 2026 บริษัทวางแผนลดกำลังการบินลงร้อยละ 20-25 เมื่อเทียบกับช่วงเดียวกันของปีก่อน เพื่อให้สอดรับกับช่วงนอกฤดูกาลท่องเที่ยว (Low Season) ก่อนจะกลับมาเพิ่มเที่ยวบินอีกครั้งในไตรมาส 4
Bo Lingam ประธานเจ้าหน้าที่บริหารของ AirAsia Group เปิดเผยถึงทิศทางธุรกิจว่า การลดกำลังการผลิตในไตรมาส 3 ทำเพื่อให้ทุกเที่ยวบินที่ทำการบินผ่านเกณฑ์อัตราส่วนการขนส่งผู้โดยสารขั้นต่ำตามที่กำหนดไว้
“เมื่อความต้องการในช่วงวันหยุดปลายปีเพิ่มขึ้น เราคาดว่าจะค่อยๆ เพิ่มกำลังการบินกลับสู่ระดับก่อนสงครามในไตรมาสที่ 4 ปี 2026” Bo Lingam กล่าว พร้อมระบุว่าบริษัทจะเน้นการให้บริการในเส้นทางบินหลักของอาเซียนที่ให้ผลตอบแทนสูง ซึ่งปัจจุบันยอดจองล่วงหน้ายังคงอยู่ในระดับใกล้เคียงกับปีก่อน
ควบคู่กันนี้ AirAsia มีแผนคืนเครื่องบินเก่าจำนวน 25 ลำภายในปี 2026 และเตรียมรับมอบเครื่องบินรุ่นใหม่ที่มีประสิทธิภาพการประหยัดพลังงานสูงขึ้น ได้แก่ Airbus A220 และ A321XLR ในส่วนการจัดการภาระทางการเงิน บริษัทอยู่ระหว่างเจรจาขอสินเชื่อจากต่างประเทศสูงสุด 1 พันล้านดอลลาร์สหรัฐ และสินเชื่อในประเทศมาเลเซียอีก 700 ล้านริงกิต เพื่อนำมารีไฟแนนซ์และรวมหนี้เดิมให้เป็นตราสารเดียวแบบชำระคืนเงินต้นก้อนเดียวเมื่อครบกำหนด (Bullet repayment) ตั้งเป้าดำเนินการให้เสร็จสิ้นภายในไตรมาส 4 ปี 2026
รัฐบาลมาเลเซียยังไม่ส่งสัญญาณช่วยเหลือทางการเงิน
ความเคลื่อนไหวดังกล่าวเกิดขึ้นหลังจากมีรายงานข่าวจาก Reuters เมื่อวันที่ 3 กันยายน 2026 ว่ากระทรวงการคลังมาเลเซียได้ว่าจ้างบริษัทที่ปรึกษา Alton Aviation Consultancy เข้ามาประเมินความต้องการเงินทุนของสายการบิน อย่างไรก็ตาม แหล่งข่าวระบุว่ารัฐบาลยังไม่มีแผนการค้ำประกันหรืออุ้มชูทางการเงิน (Bailout) แต่อย่างใด ซึ่ง AirAsia ได้ชี้แจงว่าแผนการระดมทุนในตลาดหนี้ครั้งนี้มีวัตถุประสงค์เพื่อปรับโครงสร้างหนี้เดิม ไม่ใช่การนำเงินมาสะพัดชดเชยผลขาดทุนจากการดำเนินงาน
ขณะเดียวกัน AirAsia เริ่มนำเครื่องมือบริหารความเสี่ยงกลับมาใช้ โดยไทยแอร์เอเชียได้เริ่มทำสัญญาป้องกันความเสี่ยงราคาน้ำมัน (Fuel Hedging) สำหรับปริมาณการใช้เชื้อเพลิงราวร้อยละ 13 ในไตรมาส 3 ที่ระดับราคา 89 ดอลลาร์สหรัฐต่อบาร์เรล ซึ่งถือเป็นจุดเปลี่ยนสำคัญในการลดความผันผวนของต้นทุนเชื้อเพลิงในอนาคต
บทสรุปของ AirAsia ในช่วงที่เหลือของปี 2026 จึงขึ้นอยู่กับความเร็วในการดำเนินแผนรีไฟแนนซ์หนี้ และความสามารถในการแปลงมาตรการประหยัดต้นทุนตลอดจนการทำ Fuel Hedging ให้กลับมาเป็นผลกำไรทางการเงินเมื่อความต้องการเดินทางช่วงปลายปีหมุนเวียนกลับมาอีกครั้ง