
ตลอด 45 ปีเต็มของ บมจ.เสนาดีเวลลอปเม้นท์ (SENA) พัฒนาการของบริษัทแทบไม่ต่างจากผู้พัฒนาอสังหาริมทรัพย์ไทยทั่วไป นั่นคือการเป็น ‘คนสร้างบ้านขาย’ ตุนที่ดิน สร้างโครงการแนวนอน บ้านเดี่ยว หรือคอนโดมิเนียม แล้วโอนกรรมสิทธิ์ให้ผู้ซื้อไปแบกภาระสัญญายาวนาน 30 ปีกับธนาคารพาณิชย์
แต่ในวันที่กติกาการปล่อยสินเชื่อที่อยู่อาศัยของแบงก์กุมคอขวดไว้อย่างแน่นหนา ยอดรีเจกต์เรตพุ่งสูงจนสินค้าขายได้แต่โอนไม่ได้ ตลาดคอนโดมิเนียมเพื่อการลงทุนที่เคยฟูฟ่องเริ่มโรยแรง สมการเดิมที่เคยสร้างรายได้หลักจึงเริ่มออกอาการสะดุด
คำถามเชิงโครงสร้างที่ ผศ.ดร.เกษรา ธัญลักษณ์ภาคย์ กรรมการผู้จัดการ SENA ตั้งขึ้นในช่วง 2-3 ปีมานี้ จึงไม่ใช่เรื่องของการสร้างบ้านให้สวยขึ้นหรือติดแผงโซลาร์เพิ่มขึ้น แต่คือคำถามที่ว่า “ทำไมผู้บริโภคต้องถูกบีบให้มีทางเลือกเดียว คือซื้อแล้วต้องอยู่เลย หรือซื้อแล้วกลายเป็นหนี้ก้อนใหญ่ทันที?”
ข้อเท็จจริงหลังงบการเงินครึ่งแรกของปี 2569 สะท้อนความกดดันนี้อย่างแจ่มแจ้ง
1. รายได้พยุงตัว แต่กำไรสุทธิร่วง 40%
ตัวเลข 6 เดือนแรกของปี 2569 SENA ทำรายได้จากการดำเนินงานหลัก 2,736 ล้านบาท เติบโตขึ้น 10% จากช่วงเดียวกันของปีก่อน ทว่ากำไรสุทธิกลับดิ่งลงเกือบ 40% จาก 301 ล้านบาท เหลือเพียง 180 ล้านบาท
เมื่อชำแหละไส้ใน จะพบภาพการเปลี่ยนผ่านอย่างกะทันหัน
ธุรกิจขายอสังหาริมทรัพย์ ซึ่งเป็นเส้นเลือดใหญ่ มีรายได้ 1,750 ล้านบาท ลดลง 17% จากการโอนกรรมสิทธิ์ที่ชะลอตัวหนัก ธุรกิจใหม่เข้ามาช่วยพยุง รายได้ค่าเช่าพุ่งขึ้นเป็น 148 ล้านบาท (+48%) รายได้บริการ 299 ล้านบาท (+70%) โซลาร์เซลล์ 40 ล้านบาท (+67%) และที่สะดุดตาที่สุดคือ ธุรกิจจำหน่ายรถยนต์ EV ที่โกยรายได้ไปถึง 499 ล้านบาท เพิ่มขึ้นถึง 454%
พูดให้ชัด SENA กำลังตัดใจจากการพึ่งพายอดขายคอนโดแบบเดิม แล้วเร่งหาเครื่องมือใหม่เข้ามาเติมกระแสเงินสดทดแทน
2. สต๊อกค้างหมื่นล้าน กับโจทย์ “เปลี่ยนสินค้าขายยาก ให้เป็นเงินสด”
ประเด็นที่น่าจับตาที่สุดในเชิงธุรกิจ ไม่ใช่เพียงยอดขายที่ทำได้ แต่คือ ความเร็วในการแปลงสต๊อกเป็นเงินสด
ไตรมาส 2 ปี 2569 SENA โกยยอดขายรวมได้ถึง 10,512 ล้านบาท (แบ่งเป็นยอดขายอสังหาฯ 7,926 ล้านบาท และยอดเช่าออม LivNex 2,586 ล้านบาท) แต่รายได้ที่รับรู้จริงจากการดำเนินงานกลับทำได้เพียง 1,520 ล้านบาท สาเหตุหลักมาจากแบงก์ปฏิเสธสินเชื่อและกำลังซื้อฟื้นตัวช้ากว่าที่คาด
สิ้นไตรมาส 2 SENA แบกสินค้าคงเหลือในมือสูงถึง 39,170 ล้านบาท ในจำนวนนี้เป็น สินค้าสร้างเสร็จพร้อมโอนทันที (Ready to Move) ถึง 11,394 ล้านบาท ขณะที่ Backlog รวมมีอยู่ 10,556 ล้านบาท
การตุนคอนโดสร้างเสร็จไว้หมื่นกว่าล้านบาทโดยไม่มีคนโอน คือภาระต้นทุนดอกเบี้ยที่กัดกินกำไรทุกวัน SENA จึงไม่มีทางเลือกอื่น นอกจากรื้อวิธีคิดจากการ “รอคนมาซื้อโอน” เปลี่ยนมาเป็นการบริหาร Inventory
3. วิศวกรรมการเงิน: จาก LivNex ถึง RentNex Invest
โมเดล SENA HOMEWAYS ที่เสนาพยายามปลุกดัน จึงไม่ใช่เพียงแคมเปญการตลาด แต่คือ การออกแบบวิศวกรรมการเงินเพื่อระบายสต๊อก
LivNex เช่าออมบ้าน รับมือกลุ่มลูกค้าที่อยากได้บ้านแต่กู้แบงก์ไม่ผ่าน ให้เข้ามาเช่าอยู่อาศัยและเก็บสะสมเครดิตผ่อน เพื่อสร้างประวัติทางการเงินก่อนยื่นกู้จริง ปัจจุบันมีลูกค้าทำสัญญาแล้ว 865 ยูนิต คิดเป็นมูลค่าราว 1,800 ล้านบาท ช่วยเปลี่ยนห้องว่างให้กลายเป็นกระแสเงินสดรายเดือนทยอยเข้าบริษัท
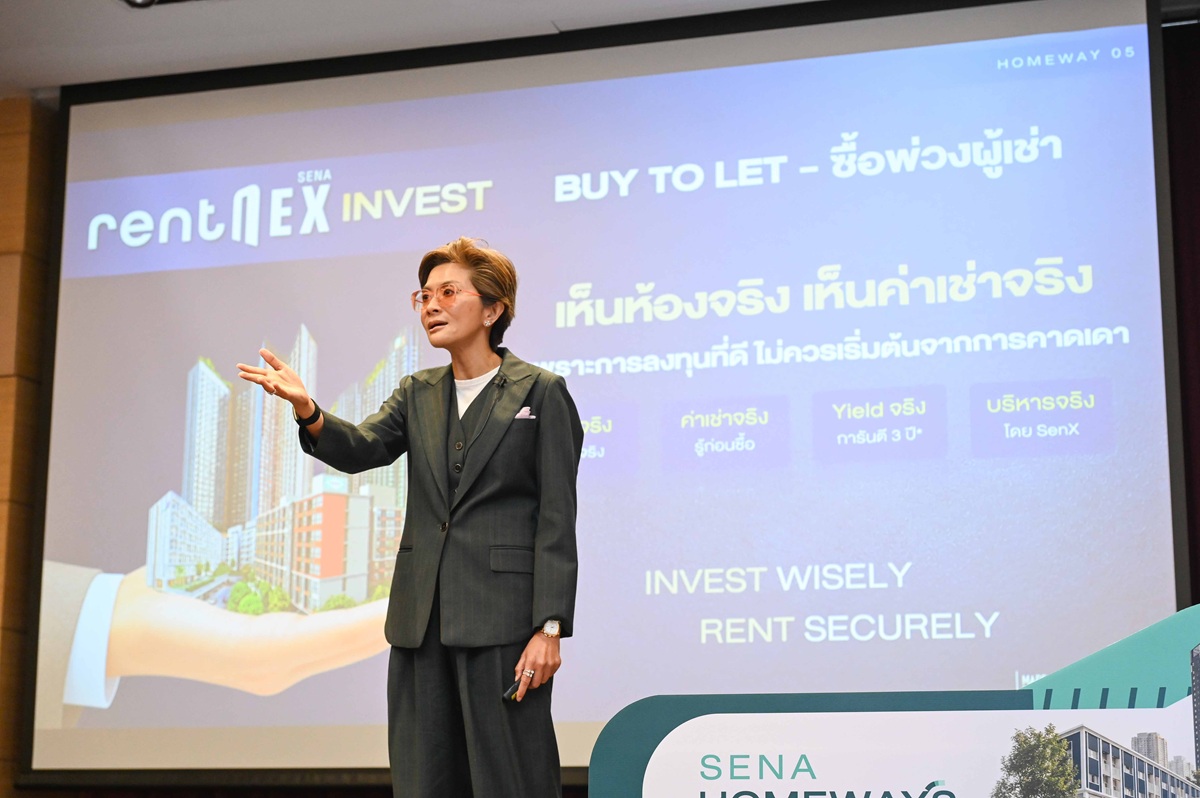
RentNex Invest ซื้อพ่วงผู้เช่า เกมใหม่ในฝั่งการลงทุนแบบ Buy to Let ที่เสนอนำห้องเช่าเดิมในระบบ RentNex ที่มีผู้เช่าจริงอยู่แล้วกว่า 800 ยูนิต (อัตราการเช่าสูงเกิน 80%) มาขายพ่วงให้เหล่านักลงทุน
จุดเด่นของ RentNex Invest คือการเปลี่ยนจากการให้คนซื้อไปลุ้นผลตอบแทนเอาเอง (Projected Yield) มาเป็นการโชว์ Visible Yield หรือกระแสเงินสดสุทธิให้เห็นก่อนซื้อ โดยตั้งเป้าให้ “ค่าเช่ามากกว่าค่าผ่อน” เช่น ค่าเช่ารับเข้า 8,000 บาท ค่างวดผ่อนแบงก์ 7,000 บาท นักลงทุนจะมี Positive Cash Flow ทันที 1,000 บาทต่อเดือน พร้อมการันตีค่าเช่า 3 ปี และมี SenX รับหน้าที่บริหารจัดการครบวงจร
นี่คือการใช้ตรรกะ “ขายทรัพย์สินพร้อมรายได้” เพื่อจูงใจคนมีเงินออมที่มองหาผลตอบแทนชนะเงินฝาก แต่ไม่อยากรับความเสี่ยงเรื่องห้องว่าง
4. EV ยอดขายโตกระโดด แต่ Margin ยังบางเฉียบ
อีกหนึ่งเครื่องยนต์ใหม่ที่ SENA ดันสุดตัวคือ ธุรกิจจำหน่ายรถยนต์ไฟฟ้า (EV) ซึ่งกวาดรายได้ในครึ่งปีแรกไปเกือบ 500 ล้านบาท
ทว่าในเชิง Business Insight ตัวเลขรายได้ที่เติบโตโต 455% นี้ไม่ได้หมายความว่าจะสร้างกำไรเป็นกอบเป็นกำ เพราะต้นทุนขายของธุรกิจ EV สูงถึง 468 ล้านบาท ทำให้ อัตรากำไรขั้นต้น (Gross Margin) อยู่เพียงราว 6% เท่านั้น
ธุรกิจ EV จึงทำหน้าที่เป็นเพียงตัวหมุนเงินสดความเร็วสูง และช่วยเพิ่มสเกลรายได้รวม แต่ยังไม่ใช่ออพชันที่จะมาสร้าง Margin ปังๆ ทดแทนธุรกิจอสังหาริมทรัพย์ได้ในระยะสั้น
5. ภาพมายาของหนี้ที่ลดลง กับต้นทุนการเงินที่พุ่งสวนทาง
เมื่อมองไปที่งบการเงินด้านหนี้สิน ณ 30 มิถุนายน 2569 SENA มีหนี้สินรวม 20,611 ล้านบาท ลดลงจากสิ้นปี 2568 ถึง 16% อัตราส่วน D/E ลดลงมาอยู่ที่ 1.3 เท่า
อย่างไรก็ตาม ภาพหนี้ที่ดูลดลงอย่างรวดเร็วนี้ ส่วนหนึ่งเกิดจากการ ปรับโครงสร้างการลงทุนในกลุ่ม SENA Han-Q 7 บริษัท (ตั้งแต่วันที่ 1 มีนาคม 2569) เปลี่ยนสถานะจาก "บริวย่อย" ไปเป็น "บริษัทร่วมค้า" (Joint Venture) ผลทางบัญชีทำให้ SENA ไม่ต้องนำรายการสินทรัพย์และหนี้สินของกลุ่มนี้มารวมงบแบบเต็มจำนวนอีกต่อไป แต่ใช้วิธีรับรู้ตามส่วนได้เสียแทน
ขณะเดียวกัน SENA ยังคงเผชิญกับ ต้นทุนทางการเงินที่สูงขึ้น โดยครึ่งปีแรกมีจ่ายดอกเบี้ยและค่าใช้จ่ายทางการเงินไปถึง 274 ล้านบาท เพิ่มขึ้น 25% อันเป็นผลจากการกู้ยืมมาเตรียมเปิดโครงการใหม่ แต่ตลาดกลับชะลอตัวจนยังไม่สามารถพัฒนาหรือโอนได้ตามแผน
การขยับตัวของ SENA ในวันนี้ คือภาพสะท้อนของดีเวลลอปเปอร์รายกลางในตลาดอสังหาฯ ไทย ในวันที่การสร้างคอนโดขายขาดเริ่มชนเพดาน จากการกดดันของสินเชื่อแบงก์และกำลังซื้อที่หดตัว
ทางรอดเดียวไม่ใช่การดันทุรังเปิดโครงการใหม่เพื่อสร้าง Supply ซ้ำซ้อน แต่คือการกระจายพอร์ตไปสู่ Housing Solution Platform นำสต๊อกสร้างเสร็จ 1.1 หมื่นล้านบาท มาแปรรูปเป็นทั้ง "เช่าออม" (LivNex) และ "ซื้อพ่วงผู้เช่า" (RentNex Invest) เพื่อปั๊มกระแสเงินสดประจำกลับเข้าบริษัทให้เร็วที่สุด
ความท้าทายหลังจากนี้ของ SENA ไม่ใช่เรื่องยอดขายบนหน้ากระดาษ แต่คือความสามารถในการบริหารจัดการค่างวดเช่าออม การคุมคุณภาพผู้เช่า และการรับมือกับต้นทุนดอกเบี้ยกู้ยืม ในระหว่างที่รอให้ตลาดอสังหาริมทรัพย์ฝั่งโอนกรรมสิทธิ์ฟื้นตัวกลับมาอีกครั้ง